PostNL: De hoop op een overname is misschien reëel, maar wij blijven bearish
Geen tijd om het volledige artikel te lezen? Gebruik dan de vijf onderstaande bullets voor de belangrijkste punten.
■ Wij zijn al langere tijd negatief op PostNL en zien in de huidige operationele ontwikkeling nog altijd onvoldoende reden om die visie te wijzigen. Mail blijft structureel problematisch, E-commerce verdient te weinig op zijn omvang en Platforms moet zijn economische waarde nog bewijzen.
■ De problemen zijn over bijna tien jaar opgebouwd. De verschuiving van briefpost naar pakketten leverde niet de structurele winstverbetering op waarop ooit werd gerekend, terwijl de uitzonderlijke coronawinsten achteraf vooral een tijdelijke piek bleken.
■ De financiële uitgangspositie blijft zwak. PostNL realiseerde in 2025 slechts €53 miljoen genormaliseerde EBIT op €3,324 miljard omzet, had een negatieve vrije kasstroom en zag de adjusted net debt oplopen naar €501 miljoen; halverwege 2026 bedroeg die €528 miljoen.
■ Overnamespeculatie verdient wel degelijk aandacht. Daniel Křetínský beschikt via Vesa over circa 29,9% van het stemrecht en bezit via EP Group inmiddels ook Royal Mail en GLS, maar een strategisch logische koper is nog geen concreet bod.
■ Voor ons blijft de risk-reward onaantrekkelijk. Een overname of verkoop van onderdelen kan veel waarde ontsluiten, maar wij willen geen aandeel bezitten waarvan een belangrijk deel van de positieve case afhankelijk is van een transactie terwijl de standalone onderneming haar turnaround nog moet bewijzen.
PostNL is een aandeel waar de fundamentele discussie steeds vaker wordt overschaduwd door één vraag: komt er uiteindelijk een overname? Die gedachte is begrijpelijk. Daniel Křetínský heeft zijn stemrecht opgebouwd tot circa 29,9%, zit daarmee vlak onder de Nederlandse grens van 30% en heeft via EP Group inmiddels bewezen dat zijn belangstelling voor Europese postbedrijven veel verder kan gaan dan een passieve belegging.
Toch verandert dat onze visie niet. Wij zijn al langere tijd negatief op PostNL en de operationele ontwikkeling geeft ons nog geen reden om daarvan af te wijken. De kernactiviteiten leveren te weinig rendement, de vrije kasstroom biedt weinig bescherming en het nieuwe management moet vanaf een zeer lage winstbasis een grote sprong maken om de doelstellingen voor 2028 te halen.
De overnamecase is daarmee relevant, maar zij mag niet worden verward met de kwaliteit van de onderneming die vandaag op de beurs staat. Zolang er geen concreet bod ligt, wordt het rendement van de aandeelhouder in de eerste plaats bepaald door PostNL zelf.
Investment view
Wij blijven negatief op PostNL. De lage beurskoers en de steeds serieuzere overnamegeluiden maken het aandeel optisch aantrekkelijk, maar voor ons is dat onvoldoende om de zwakke standalone fundamentals te compenseren.
De belangrijkste reden is dat geen van de huidige activiteiten ons voldoende overtuigt. Mail wordt geconfronteerd met structurele volumekrimp en een verlieslatende wettelijke dienstverlening. E-commerce heeft wel omvang, maar de marges zijn sterk teruggevallen. Platforms kan strategisch interessant zijn, maar heeft nog niet aangetoond een nieuwe substantiële winstpijler te zijn.
Daar komt bij dat PostNL opnieuw grote efficiencyprogramma's nodig heeft om de winst richting 2028 te herstellen. Kostenbesparingen kunnen veel opleveren, maar zij zijn uiteindelijk eindig. Een onderneming kan niet permanent waarde creëren door ieder jaar opnieuw een groter deel van de kostenbasis weg te snijden terwijl de onderliggende volumes en marges onvoldoende verbeteren.
Dat maakt de risk-reward voor ons onaantrekkelijk. Een koper kan PostNL of delen ervan aanzienlijk hoger waarderen dan de beurs, maar zolang die koper niet daadwerkelijk verschijnt, blijft de belegger volledig blootgesteld aan de operationele werkelijkheid.
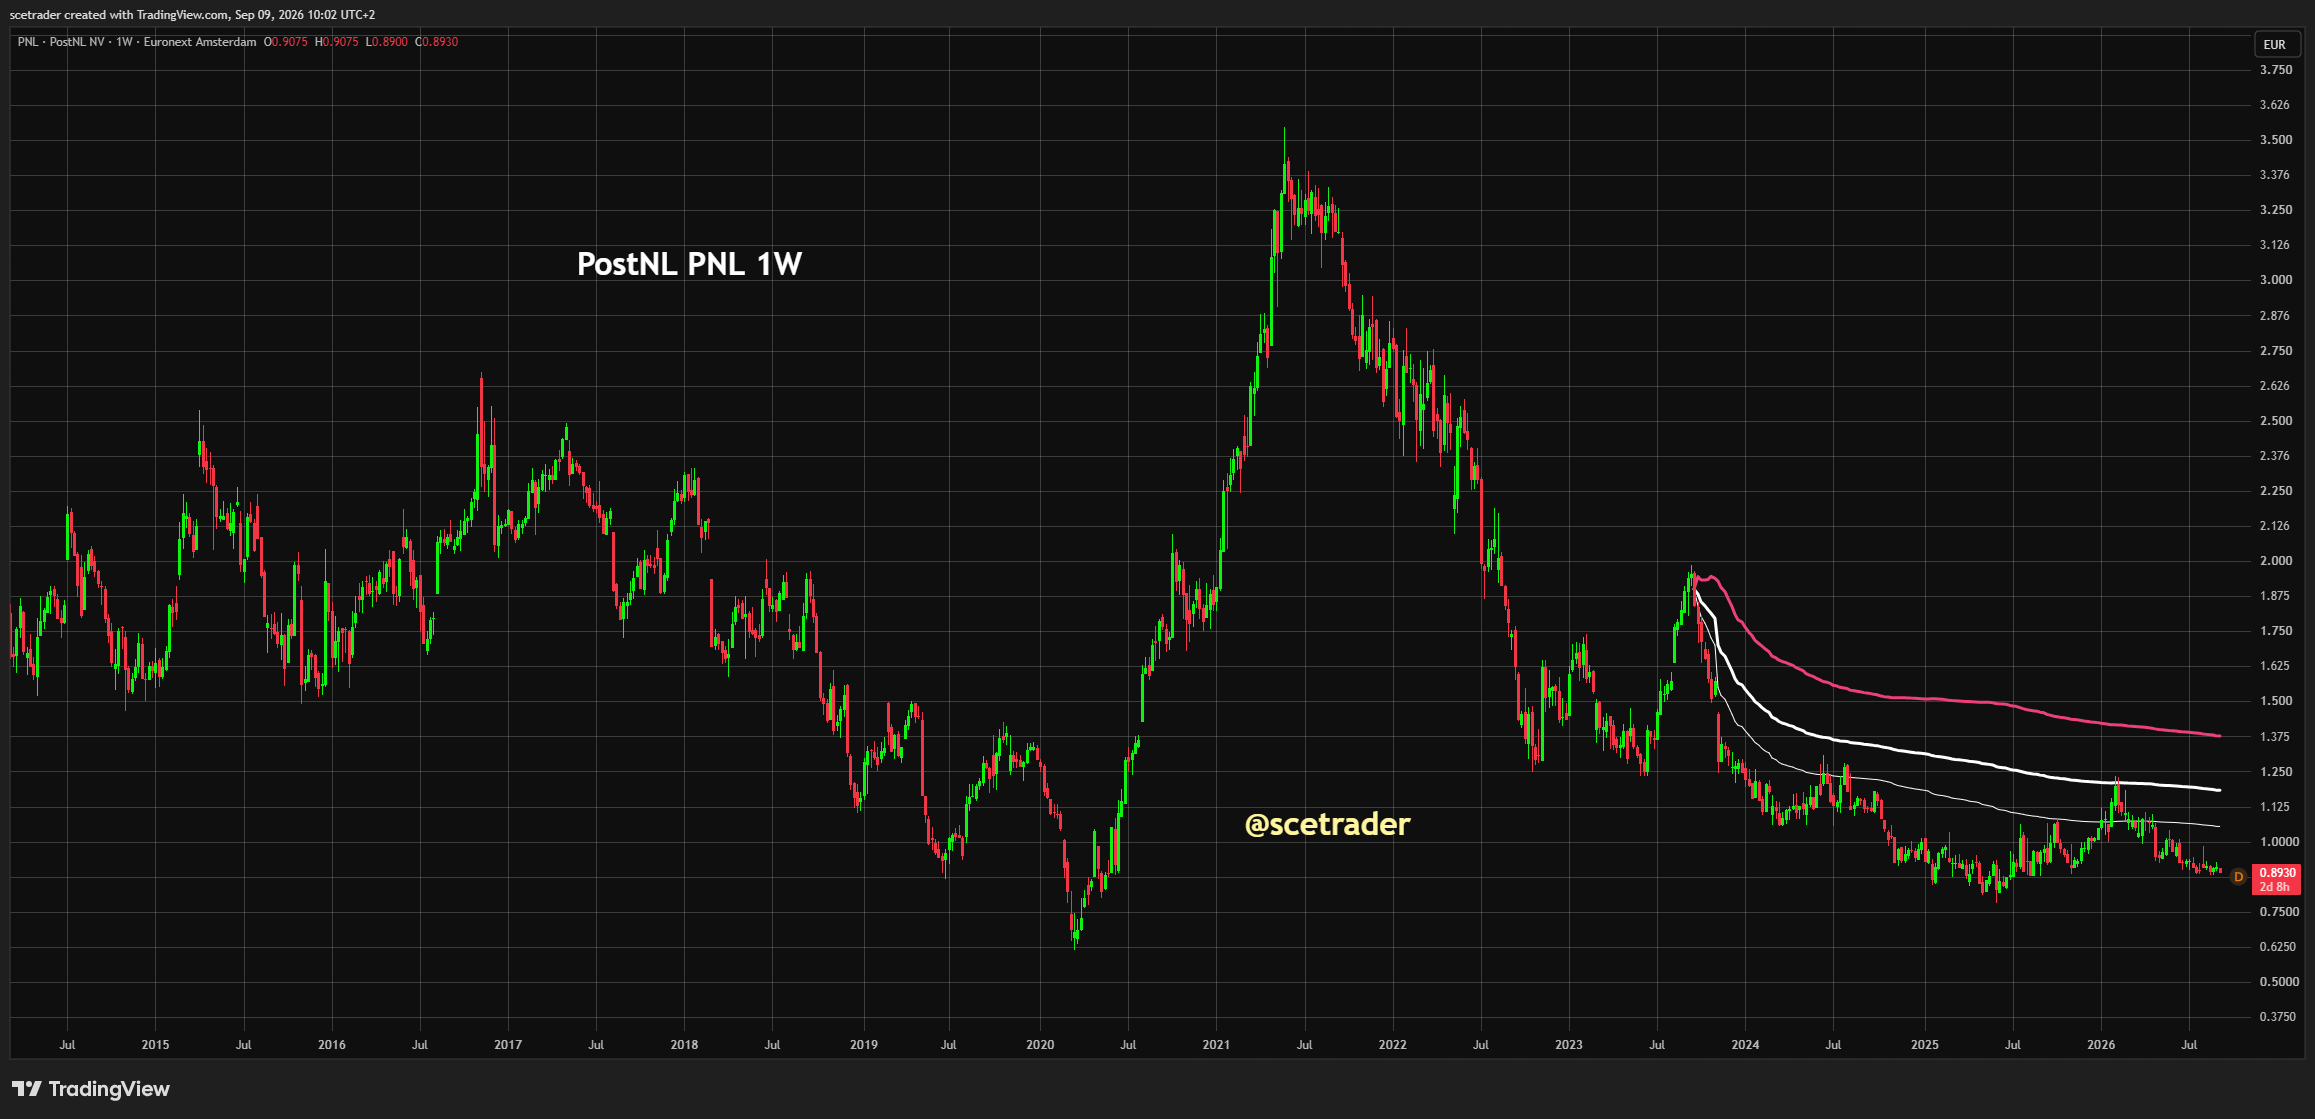
Hoe PostNL in bijna tien jaar steeds verder in de problemen kwam
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


